Micro-entrepreneur: convertir ses factures en Factur-X
Vous êtes micro-entrepreneur, vous avez un modèle de facture qui vous convient (Word, Excel, un PDF exporté d’un outil gratuit) et vous vous demandez ce qu’il faut changer pour la facturation électronique. Cet article répond aux questions pratiques: à partir de quand, pour quels clients, comment gérer la mention de franchise en base de TVA (article 293 B), et comment convertir vos factures existantes en Factur-X sans repartir de zéro. *Convertir votre facture actuelle: déposez votre PDF dans le convertisseur de Factur-X Facile; vous gardez votre mise en page et vous vérifiez les données avant de générer le fichier.*
Où en est le calendrier ?
D’après les sources que j’ai consultées:
La DGFiP recommande de ne pas attendre: une mise en conformité progressive est plus sûre qu’un passage en urgence en 2027.
| Date | Ce qui s’applique |
|---|---|
| :---- | :---- |
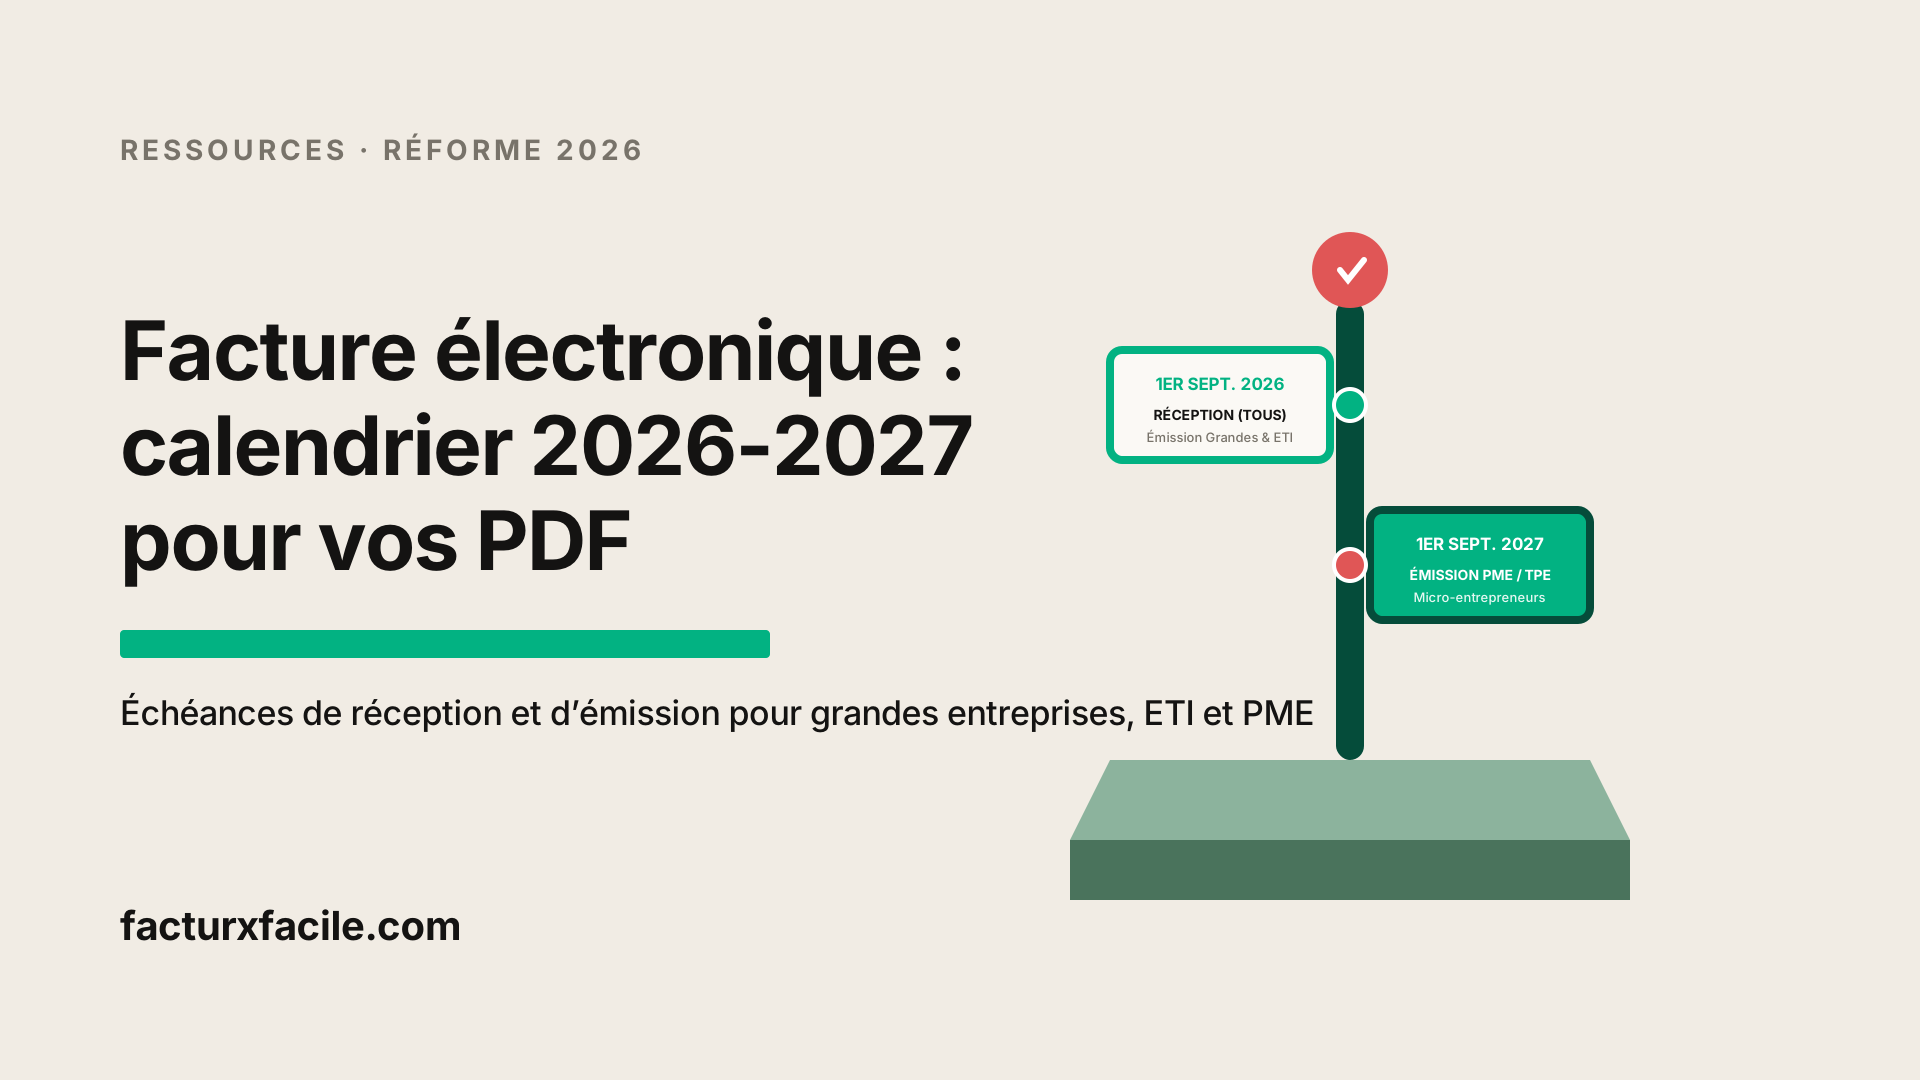
| 1er septembre 2026 | Toutes les entreprises assujetties à la TVA établies en France doivent pouvoir recevoir des factures électroniques |
| 1er septembre 2027 | Émission et e-reporting pour les PME, TPE et micro-entreprises, y compris, selon plusieurs sources, celles en franchise en base de TVA; une faculté de décalage par décret existe, au plus tard au 1er décembre 2027 |
Pour quels clients ?
Si vous ne facturez que des particuliers, l’enjeu est surtout l’e-reporting, pas le Factur-X. Voir le calendrier.
- Clients professionnels français assujettis à la TVA: la facture électronique passe par une plateforme agréée.
- Clients particuliers et clients étrangers: ce n’est pas une facture électronique mais un e-reporting (transmission de données).
Sanctions et tolérance
Les sources consultées indiquent une amende de 50 € par facture non émise sous forme électronique (plafonnée à 15 000 € par an) et de 500 € par transmission d’e-reporting manquante (avec plafond annuel), et une tolérance pour une première infraction régularisée spontanément ou dans les 30 jours d’une demande.
Garder son modèle de facture
Vous n’avez pas à abandonner votre modèle. Deux options:
Quelle que soit l’option, vous devez ensuite déposer le fichier sur une plateforme agréée: voir envoyer un Factur-X.
- Continuer avec votre modèle et convertir chaque facture. Adapté si vous émettez peu de factures par mois.
- Passer à un outil de facturation qui produit du Factur-X nativement. Plus confortable si vos volumes augmentent.
La franchise en base de TVA (article 293 B) dans un Factur-X
Si vous êtes en franchise en base, votre facture porte la mention « TVA non applicable, article 293 B du CGI ». Dans le Factur-X, cette mention doit aussi exister sous forme structurée dans le XML: la ventilation de TVA indique une catégorie « exonéré » et le motif.
<!-- Extrait simplifié du XML : ordre exact des éléments à vérifier avec le XSD -->
<ram:ApplicableTradeTax>
  <ram:CalculatedAmount>0.00</ram:CalculatedAmount>
  <ram:TypeCode>VAT</ram:TypeCode>
  <ram:ExemptionReason>TVA non applicable, article 293 B du CGI</ram:ExemptionReason>
  <ram:BasisAmount>1000.00</ram:BasisAmount>
  <ram:CategoryCode>E</ram:CategoryCode>
  <ram:RateApplicablePercent>0</ram:RateApplicablePercent>
</ram:ApplicableTradeTax>
Les règles EN 16931 exigent un motif d’exonération pour la catégorie « exonéré » (règle BR-E-10). Le texte visible dans le PDF et le motif du XML doivent dire la même chose (voir XML et PDF divergents).
Les mentions à vérifier sur votre facture
| :---- | :---- |
|---|---|
| Nom ou dénomination, adresse, SIREN | Le SIREN est l’identifiant exigé; le SIRET est facultatif |
| Numéro et date de facture | Numérotation chronologique et continue |
| Désignation, quantité, prix unitaire | Une ligne par prestation |
| Mention de TVA | « TVA non applicable, article 293 B du CGI » le cas échéant |
| Client: nom, adresse, SIREN s’il est professionnel | Le SIREN du client est une nouveauté de la réforme |
| Nature de l’opération | Biens, services ou mixte |
| Pénalités de retard et indemnité forfaitaire de 40 € | Pour les clients professionnels |
| Coordonnées de paiement | IBAN, conditions |
Marche à suivre en 5 étapes
- Choisir une plateforme agréée pour recevoir (et émettre en 2027). La liste officielle est publiée par la DGFiP.
- Mettre à jour votre modèle: SIREN du client, nature de l’opération, mentions de TVA.
- Convertir vos factures: déposez-les dans Factur-X Facile, contrôlez côte à côte, générez.
- Valider avec le validateur.
- Déposer le fichier sur votre plateforme agréée.
FAQ
Un micro-entrepreneur doit-il faire du Factur-X ? Il doit pouvoir recevoir des factures électroniques dès le 1er septembre 2026 et, selon plusieurs sources, émettre dès le 1er septembre 2027 pour ses clients professionnels.
Comment mentionner la franchise en base ? Avec la mention de l’article 293 B dans le PDF et un motif d’exonération dans le XML (voir ci-dessus).
Et si mon client est un particulier ? Il ne s’agit pas d’une facture électronique mais d’un e-reporting, à confirmer selon votre situation.
Puis-je envoyer mon Factur-X directement à mon client par e-mail ? La transmission passe par une plateforme agréée entre entreprises assujetties à partir de l’échéance qui vous concerne. Voir envoyer un Factur-X.
Sources à consulter: impots.gouv.fr (pages dédiées à la facturation électronique); spécification Factur-X (fnfe-mpe.org).
Passez à la facture électronique sereinement
Une conversion immédiate conforme à l’article 293 B du CGI pour les auto-entrepreneurs en franchise de TVA.